

PVD 7 สิ่งที่มนุษย์เงินเดือนไม่ควรพลาด: ภาษี เงินสมทบ เปลี่ยนงาน
โดย วิกรณ์ คุณศรีรักษ์สกุล นักวางแผนการเงิน CFP® — vikorn.planner
ใจความสำคัญใน 1 นาที
- ตรวจให้ชัดว่าบริษัทสมทบเท่าไหร่ และต้องทำงานนานเท่าไหร่ถึงได้สิทธิเต็ม
- เงินสะสมของพนักงานลดหย่อนภาษีได้ไม่เกิน 15% ของค่าจ้างและไม่เกิน 500,000 บาท (ใช้ร่วมกับเงินออมเพื่อเกษียณอื่น) ส่วนเงินสมทบของบริษัทลดหย่อนไม่ได้
- เมื่อเงินเดือนขึ้น ให้ทบทวนอัตราสะสม การเพิ่มเล็กน้อยตั้งแต่เนิ่น ๆ ส่งผลมากเมื่อเกษียณ
- ตรวจแผนลงทุนอย่างน้อยปีละครั้ง ไม่เลือกจากผลตอบแทนย้อนหลังอย่างเดียว
- ก่อนลาออก ดูเงื่อนไขสิทธิเงินสมทบ อย่าลาออกก่อนครบเกณฑ์โดยไม่รู้
- เปลี่ยนงานแล้วอย่าถอนทิ้ง ศึกษาทางเลือกคงเงิน โอนย้าย หรือ RMF for PVD ก่อน
- PVD ไม่ได้การันตีว่าพอ ต้องดูรวมกับเงินออมอื่นและวางแผนการใช้เงินหลังเกษียณ
สำหรับมนุษย์เงินเดือน การวางแผนเกษียณไม่ได้เริ่มต้นเมื่ออายุ 50 หรือ 60 ปี แต่เริ่มตั้งแต่วันที่เราได้รับเงินเดือนก้อนแรก และหนึ่งในเครื่องมือสำคัญที่หลายคนมีอยู่แล้ว แต่ยังใช้ประโยชน์ได้ไม่เต็มที่ คือ กองทุนสำรองเลี้ยงชีพ (Provident Fund: PVD)
หลายคนมองว่า PVD เป็นเพียงเงินที่บริษัทหักจากเงินเดือนทุกเดือน แต่ในมุมของการวางแผนการเงิน PVD เป็นระบบการออมระยะยาวที่เปิดโอกาสให้ทั้งพนักงานและนายจ้างร่วมกันสะสมเงิน พร้อมนำเงินไปลงทุนเพื่อสร้างมูลค่าในอนาคต หากบริหารอย่างเหมาะสม PVD อาจกลายเป็นสินทรัพย์ก้อนสำคัญที่ช่วยรองรับค่าใช้จ่ายหลังเกษียณ
เกล็ดความรู้: PVD ทำงานอย่างไร เงิน 3 ส่วนที่สร้างมูลค่า
กองทุนสำรองเลี้ยงชีพมีนายจ้างและลูกจ้างร่วมกันนำเงินเข้ากองทุนตามอัตราและเงื่อนไขในข้อบังคับกองทุน เงินที่นำส่งจะถูกนำไปลงทุนตามนโยบายการลงทุนที่เลือกหรือกำหนดไว้ มูลค่าในบัญชีจึงเปลี่ยนไปตามผลการลงทุน มี 3 ส่วนที่ร่วมกันสร้างเงินก้อนเกษียณ
- เงินสะสมจากพนักงาน: หักจากเงินเดือนทุกเดือนตามอัตราที่เลือก ช่วยสร้างวินัยการออม
- เงินสมทบจากนายจ้าง: เงินที่บริษัทนำส่งเพิ่มให้ตามหลักเกณฑ์ของบริษัท ซึ่งอัตราและเงื่อนไขอาจต่างกันในแต่ละที่
- ผลตอบแทนจากการลงทุน: ทำให้มูลค่าเงินมีโอกาสเติบโต และผลตอบแทนที่เกิดขึ้นยังสร้างผลตอบแทนต่อเนื่องได้
หัวใจสำคัญของ PVD: เงินสะสมของเรา + เงินสมทบจากนายจ้าง + ผลตอบแทนจากการลงทุน คือ 3 องค์ประกอบที่ร่วมกันสร้างเงินก้อนสำหรับวัยเกษียณ
ต่อจากนี้คือ 7 เรื่องที่มนุษย์เงินเดือนควรตรวจเช็ก เพื่อไม่ให้สิทธิประโยชน์ที่มีอยู่ถูกใช้ไม่เต็มที่ (ถ้าอยากอ่านเรื่องเล่าและประสบการณ์จริงของคนที่บริหาร PVD จนเติบโตเป็นเงินก้อนใหญ่ อ่านได้ที่ PVD ขุมทรัพย์ลับมนุษย์เงินเดือน สร้างพอร์ตเกษียณหลักล้าน)
1. ไม่รู้ว่าบริษัทสมทบเท่าไหร่ และต้องทำงานนานแค่ไหนถึงได้สิทธิเต็ม
เงินสมทบจากนายจ้างคือจุดเด่นที่สำคัญของ PVD เพราะเราไม่ได้สร้างเงินเกษียณจากรายได้ของตัวเองเพียงอย่างเดียว แต่อัตราสมทบและเงื่อนไขการได้รับเงินสมทบแตกต่างกันตามข้อบังคับกองทุนของแต่ละบริษัท
สิ่งที่ควรเปิดดูในข้อบังคับกองทุนหรือสอบถามผู้ดูแลกองทุน
- อัตราสะสมของพนักงานและอัตราสมทบของบริษัท (บริษัทสมทบเพิ่มตามที่เราสะสมเพิ่มหรือไม่)
- เงื่อนไขการได้รับเงินสมทบเมื่อทำงานครบระยะเวลาต่าง ๆ
- สิทธิในเงินสมทบกรณีลาออก เกษียณ หรือสิ้นสุดสมาชิกภาพ
2. ลืมใช้สิทธิลดหย่อนภาษีจากเงินสะสม
เงินสะสมที่ลูกจ้างจ่ายเข้ากองทุนสามารถนำไปลดหย่อนภาษีได้ ตามจำนวนที่จ่ายจริง แต่ ไม่เกิน 15% ของค่าจ้าง และไม่เกิน 500,000 บาทต่อปี (แล้วแต่จำนวนใดน้อยกว่า) โดยเพดาน 500,000 บาทเป็นวงเงินรวมที่ใช้ร่วมกับเงินออมเพื่อการเกษียณประเภทอื่น เช่น RMF และเบี้ยประกันชีวิตแบบบำนาญ
สิ่งที่ต้องแยกให้ชัด
- เงินสะสมของพนักงาน: ใช้ลดหย่อนภาษีได้ตามเงื่อนไขข้างต้น
- เงินสมทบของนายจ้าง: ไม่สามารถนำมาลดหย่อนภาษีได้
- ภาษีที่ประหยัดได้จริง ขึ้นกับอัตราภาษีส่วนเพิ่มของแต่ละคน ไม่ใช่เท่ากับจำนวนเงินที่สะสม
ตัวอย่างเช่น เงินเดือน 50,000 บาท สะสม 5% เท่ากับ 30,000 บาทต่อปี เมื่อหักค่าใช้จ่ายเหมาและลดหย่อนส่วนตัวแล้ว ฐานภาษีอยู่ที่ขั้น 10% จะประหยัดภาษีราว 3,000 บาทในปีแรก และเมื่อเงินเดือนขึ้น ฐานภาษีสูงขึ้น ภาษีที่ประหยัดต่อปีก็เพิ่มตาม (เครื่องคำนวณ PVD ด้านล่างคำนวณแบบขั้นบันไดตามเงินเดือนของคุณในแต่ละปี ตัวเลขเป็นประมาณการ) และถ้าใช้พื้นที่ลดหย่อนกลุ่มเกษียณที่เหลือ ตรวจได้จาก เครื่องมือคำนวณสิทธิลดหย่อนภาษีกองทุน 2569
ตอนรับเงินคืน เมื่อเข้าเงื่อนไขยกเว้นภาษีตามกฎหมาย (ในกรณีเกษียณ เช่น อายุ 55 ปีบริบูรณ์ และเป็นสมาชิกกองทุนไม่น้อยกว่า 5 ปี รวมถึงการออกจากงานเข้าเงื่อนไขการเกษียณ) เงินจากกองทุนอาจได้รับยกเว้นภาษี รายละเอียดอ่านเพิ่มได้ที่ ภาษีคนเกษียณ: วางแผนภาษีก่อนและหลังเกษียณอย่างไร
3. สะสมต่ำเกินไป และไม่เพิ่มเมื่อเงินเดือนขึ้น
การกำหนดอัตราเงินสะสมเป็นหนึ่งในการตัดสินใจที่สำคัญของสมาชิก หากต่ำเกินไป เงินเกษียณอาจไม่เพียงพอ แต่หากสูงเกินกำลังก็กระทบสภาพคล่องและค่าใช้จ่ายประจำวัน พลังของเวลาและการทบต้นทำให้การเพิ่มเงินสะสมเพียงเล็กน้อยตั้งแต่เนิ่น ๆ ส่งผลต่อเงินเกษียณอย่างมีนัยสำคัญ
ตัวอย่าง หากมีเงินเข้ากองทุนรวมเดือนละ 5,000 บาท ต่อเนื่อง 25 ปี สมมติผลตอบแทนเฉลี่ย 5% ต่อปี
| รายการ | สมมติฐาน |
|---|---|
| เงินนำส่งรวมต่อเดือน | 5,000 บาท |
| ระยะเวลาลงทุน | 25 ปี |
| ผลตอบแทนเฉลี่ยสมมติ | 5% ต่อปี |
| เงินต้นที่นำส่งรวม | 1,500,000 บาท |
| มูลค่าในอนาคตโดยประมาณ | ประมาณ 2.98 ล้านบาท |
คำนวณโดยสมมติว่านำส่งเงินปลายเดือนอย่างสม่ำเสมอ และผลตอบแทนทบต้นรายเดือน (ผลตอบแทนต่อปีหารด้วย 12) ตัวเลขเป็นเพียงแบบจำลองเพื่อการศึกษา ไม่รวมค่าธรรมเนียมและภาษี ผลตอบแทนจริงไม่คงที่ บางปีอาจติดลบ
แนวทางเพิ่มเงินสะสมอย่างเป็นขั้นตอน
- เริ่มจากอัตราที่ไม่กระทบค่าใช้จ่ายจำเป็นและภาระหนี้
- ตรวจว่าบริษัทสมทบเพิ่มตามอัตราที่เราสะสมเพิ่มหรือไม่
- เมื่อเงินเดือนปรับขึ้น พิจารณาเพิ่มอัตราสะสมตามความสามารถ
- ทบทวนอย่างน้อยปีละครั้ง และรักษาเงินสำรองฉุกเฉินควบคู่ไปด้วย
4. เลือกแผนลงทุนครั้งเดียวแล้วปล่อยทิ้ง
การมีเงินใน PVD ไม่ได้ทำให้เงินเติบโตอย่างเหมาะสมโดยอัตโนมัติ เพราะผลลัพธ์ส่วนหนึ่งขึ้นกับนโยบายการลงทุนที่เลือก ผู้ที่ยังมีเวลาลงทุนอีกนานอาจรับความผันผวนระยะสั้นได้มากกว่าผู้ที่ใกล้เกษียณ การเลือกแผนครั้งแรกแล้วปล่อยไว้หลายสิบปีจึงอาจไม่สอดคล้องกับชีวิตที่เปลี่ยนไป
ปัจจัยที่ควรใช้เลือกแผน ได้แก่ อายุและระยะเวลาจนถึงเกษียณ ความสามารถในการรับความเสี่ยง (ทั้งความรู้สึกเมื่อพอร์ตติดลบ และความสามารถทางการเงินในการรับผลขาดทุน) เป้าหมายของเงินก้อนนี้ และสัดส่วนสินทรัพย์ในแผน (หุ้น ตราสารหนี้ เงินฝาก ฯลฯ)
ข้อควรระวัง
อย่าเลือกแผนลงทุนจากผลตอบแทนย้อนหลังเพียงอย่างเดียว ผลตอบแทนในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ควรพิจารณาความเสี่ยง ระยะเวลาลงทุน และเป้าหมายของตนเองร่วมด้วย
เช็กกองทุนของคุณปีละครั้ง
- อัตราเงินสะสมและเงินสมทบ ว่านำส่งในอัตราเท่าใด
- เงื่อนไขการได้รับเงินสมทบ รวมถึงกรณีลาออกหรือเกษียณ
- นโยบายการลงทุน ว่าเงินอยู่ในสินทรัพย์ประเภทใด
- ผลการดำเนินงาน เทียบกับความเสี่ยงของแผน ในช่วงเวลาที่เหมาะสม
- ค่าธรรมเนียม ที่เกี่ยวข้องกับการบริหารกองทุน
- ข้อบังคับและสิทธิประโยชน์ อ่านเอกสารกองทุน และถามผู้ดูแลกองทุนเมื่อสงสัย
5. ลาออกก่อนครบเกณฑ์สิทธิเงินสมทบโดยไม่รู้ตัว
บางกองทุนกำหนดว่าสมาชิกจะได้สิทธิในเงินสมทบของนายจ้างตามอายุงานหรืออายุสมาชิก ถ้าลาออกก่อนครบเกณฑ์ ส่วนที่ยังไม่ได้สิทธิอาจไม่ได้รับ ขณะที่เงินสะสมของพนักงานเป็นของพนักงานเสมอ
ลองนึกภาพกรณีจำลอง (ไม่ใช่เกณฑ์ของทุกบริษัท) ว่าบริษัทให้สิทธิเงินสมทบ 100% เมื่อทำงานครบ 5 ปี เงินเดือน 50,000 บาท ขึ้นปีละ 3% สมทบ 5% ผลตอบแทน 5% ต่อปี ถ้าลาออกที่ 4 ปี เงินสมทบบริษัทที่สะสมไว้ราว 138,000 บาทจะไม่ได้สิทธิ แต่ถ้าอยู่ถึง 5 ปี เงินสมทบราว 180,000 บาทจะเป็นของคุณเต็มจำนวน ก่อนตัดสินใจลาออก จึงควรเปิดข้อบังคับกองทุนดูว่าเกณฑ์จริงเป็นอย่างไร และอยู่ห่างจากวันครบเกณฑ์อีกเท่าไหร่
6. เปลี่ยนงานแล้วถอนเงิน PVD ออกมาใช้
การเปลี่ยนงานเป็นช่วงที่หลายคนต้องตัดสินใจเรื่องเงินกองทุน บางคนเลือกถอนเงินทันที ขณะที่บางคนไม่ทราบว่ามีทางเลือกให้เงินก้อนนี้ลงทุนต่อได้ ก่อนตัดสินใจ ควรตรวจสิทธิในเงินสะสม เงินสมทบ และผลประโยชน์ตามข้อบังคับกองทุน
ทางเลือกที่ควรศึกษา
- โอนไปกองทุนของนายจ้างใหม่ หากนายจ้างใหม่มีกองทุนและรองรับการโอน
- โอนไปกองทุน RMF for PVD เพื่อรักษาการลงทุนระยะยาวภายใต้หลักเกณฑ์ที่เกี่ยวข้อง
- คงเงินไว้ในกองทุนเดิม หากข้อบังคับกองทุนอนุญาตและเหมาะสม
- รับเงินออกมา ควรพิจารณาภาษี ผลกระทบต่อเงินเกษียณ และความจำเป็นในการใช้เงินก่อน เพราะเงินสมทบของนายจ้างและผลประโยชน์ของส่วนนั้นอาจต้องนำมาคิดภาษีเมื่อไม่เข้าเงื่อนไขยกเว้น
หลักคิดสำคัญ
อย่าให้การเปลี่ยนงานกลายเป็นเหตุให้แผนเกษียณหยุดชะงัก เงินที่สะสมมาหลายปีควรได้รับการจัดการอย่างรอบคอบ ไม่ใช่ถอนมาใช้เพียงเพราะได้รับเงินก้อนในช่วงเปลี่ยนงาน
7. คิดว่ามี PVD แล้วจะพอสำหรับเกษียณ
PVD เป็นเครื่องมือสำคัญ แต่ไม่ได้รับประกันว่าเงินจะเพียงพอต่อค่าใช้จ่ายหลังเกษียณ ควรประเมินร่วมกับเงินออม เงินลงทุน ประกันสังคม และแหล่งรายได้อื่นที่คาดว่าจะได้รับ โดยเริ่มจากถามว่าเป้าหมายเงินเกษียณของเราเท่าไหร่ แล้ว PVD ช่วยปิดช่องว่างนั้นได้กี่ส่วน (ดูวิธีประเมินตัวเลขเป้าหมายได้ที่ เกษียณต้องมีเงินเท่าไหร่? วิธีคำนวณเงินเกษียณ 5 ขั้นตอน)
เมื่อถึงวัยเกษียณ เป้าหมายจะเปลี่ยนจากการสะสมเงินไปสู่การบริหารเงินให้รองรับค่าใช้จ่ายได้ตลอดชีวิต สิ่งที่ควรวางแผน
- ประเมินค่าใช้จ่ายประจำและค่าใช้จ่ายก้อนใหญ่หลังเกษียณ
- แยกเงินที่ต้องใช้ระยะสั้นออกจากเงินที่ยังลงทุนระยะยาวได้
- คำนึงถึงเงินเฟ้อและอายุขัยที่ยืนยาวขึ้น
- วางแผนถอนเงินให้เหมาะกับรายได้และค่าใช้จ่ายในแต่ละปี
- ตรวจเงื่อนไขการรับเงินและสิทธิทางภาษีที่เกี่ยวข้อง
ลองคำนวณ PVD ของคุณเอง
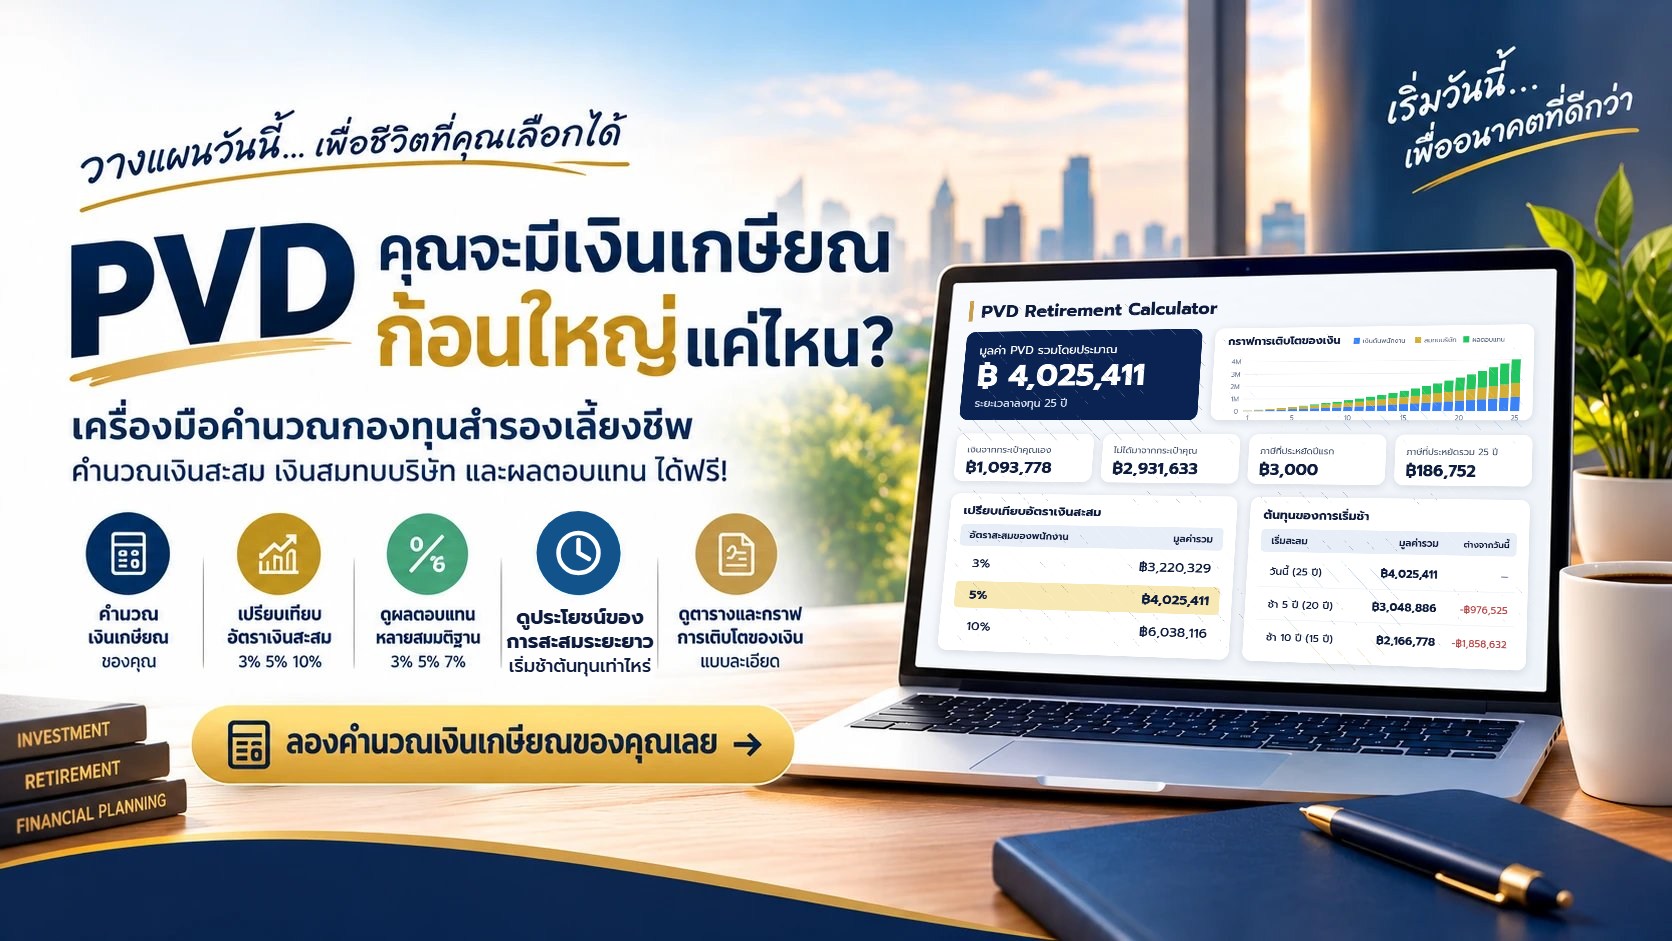
ใส่เงินเดือน อัตราสะสมและสมทบ ดูมูลค่า PVD ตอนเกษียณ ภาษีที่ประหยัดได้ เงินส่วนที่ไม่ได้ออกจากกระเป๋าตัวเอง และต้นทุนของการเริ่มสะสมช้า ได้ที่ เครื่องคำนวณ PVD: เงินเกษียณก้อนใหญ่ ภาษีที่ประหยัดได้ และประโยชน์ของการสะสมระยะยาว และถ้าอยากรู้ว่าเงินเกษียณทั้งหมดต้องมีเท่าไหร่ ลองใช้ เครื่องคำนวณเงินเกษียณ ตัวเลขทั้งหมดเป็นตัวอย่างเพื่อการเรียนรู้ ไม่ใช่การรับประกันผลตอบแทน
❓ คำถามที่พบบ่อย
บทสรุป: อย่าปล่อยให้สิทธิประโยชน์ที่มีอยู่ถูกใช้ไม่เต็มที่
PVD เป็นเครื่องมือที่มีคุณค่าสำหรับมนุษย์เงินเดือน เพราะช่วยสร้างวินัยการออม มีเงินสมทบจากนายจ้าง และเปิดโอกาสให้เงินเติบโตจากการลงทุนในระยะยาว แต่ประโยชน์ที่แท้จริงไม่ได้เกิดขึ้นเพียงเพราะเราเป็นสมาชิก สิ่งสำคัญคือเข้าใจสิทธิของตัวเอง ใช้สิทธิลดหย่อนภาษี เลือกอัตราสะสมและแผนลงทุนให้เหมาะกับเป้าหมาย และทบทวนอย่างสม่ำเสมอ
การวางแผนเกษียณที่ดีไม่ใช่การคาดเดาอนาคต แต่คือการเริ่มจัดการสิ่งที่เราควบคุมได้ตั้งแต่วันนี้ ลองตรวจเงินสะสม เงินสมทบ และแผนลงทุนที่ใช้อยู่ แล้วประเมินว่า PVD ที่มีจะเติบโตเป็นเท่าไหร่เมื่อถึงวันเกษียณ
💡 เคล็ดลับ
อย่ามอง PVD เป็นเพียงเงินที่ถูกหักจากเงินเดือนทุกเดือน แต่จงมองว่าเป็นทุนก้อนสำคัญที่คุณกำลังสร้างเพื่อชีวิตหลังเกษียณที่มีทางเลือกมากขึ้น
อ่านต่อ
- PVD ขุมทรัพย์ลับมนุษย์เงินเดือน สร้างพอร์ตเกษียณหลักล้าน (Prompt เกษียณ EP.7)
- ภาษีคนเกษียณ: วางแผนภาษีก่อนและหลังเกษียณอย่างไร (Prompt เกษียณ EP.10)
- ลดหย่อนภาษี 2569 ต้องซื้อเท่าไหร่? อย่าเริ่มจากสิทธิ์ ให้เริ่มจากแผน
แหล่งอ้างอิง
- KTC — กองทุนสำรองเลี้ยงชีพ (PVD) กับการลดหย่อนภาษี เพดานลดหย่อน 15% ของค่าจ้าง ไม่เกิน 500,000 บาท และเงินสมทบนายจ้างลดหย่อนไม่ได้
- กรมสรรพากร — หลักเกณฑ์ภาษีเงินจากกองทุนสำรองเลี้ยงชีพ เงื่อนไขยกเว้นภาษีเงินที่ได้รับจากกองทุน
- กรมสรรพากร — อัตราภาษีเงินได้บุคคลธรรมดา บันไดภาษี 0–35% ใช้ในเครื่องคำนวณ PVD
- กรมสรรพากร — ประมวลรัษฎากร มาตรา 38–64 ม.42 ทวิ ค่าใช้จ่ายเหมา 50% ไม่เกิน 100,000 บาท และ ม.47(1)(ก) ลดหย่อนส่วนตัว 60,000 บาท
- กรมสรรพากร — ตารางสรุปการหักลดหย่อนและยกเว้นภาษี เงินสะสมกองทุนสำรองเลี้ยงชีพ 10,000 บาทแรกเป็นค่าลดหย่อน ส่วนที่เกินได้รับยกเว้นไม่เกิน 490,000 บาทและไม่เกิน 15% ของค่าจ้าง
บทความนี้จัดทำเพื่อให้ความรู้ทั่วไปเกี่ยวกับการวางแผนการเงิน อัตราเงินสะสม เงินสมทบ สิทธิการได้รับเงิน เงื่อนไขการโอนเงิน และการเสียภาษีขึ้นอยู่กับข้อบังคับกองทุนและกฎหมายที่ใช้บังคับในช่วงเวลานั้น ควรตรวจสอบจากผู้ดูแลกองทุนและหน่วยงานที่เกี่ยวข้องก่อนตัดสินใจ ตัวอย่างผลตอบแทนเป็นสมมติฐานเพื่อประกอบความเข้าใจ ไม่ใช่การรับประกันผลตอบแทน และไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล

วิกรณ์ คุณศรีรักษ์สกุล
นักวางแผนการเงิน CFP®
อดีตวิศวกรและผู้อำนวยการฝ่ายวางแผนโครงข่ายโทรศัพท์เคลื่อนที่ ประสบการณ์กว่า 20 ปี นำการคิดวิเคราะห์อย่างเป็นระบบมาวางแผนการเงิน เกษียณ ภาษี ลงทุน และประกัน รู้จักผู้เขียนเพิ่มเติม
อ่านต่อ
ต้องการวางแผนการเงิน?
vikorn.planner พร้อมช่วยออกแบบแผนการเงินที่ตอบโจทย์ทุกเป้าหมายชีวิตของคุณ