

เกษียณ | ต้องมีเงินก้อนเท่าไหร่ถึงจะพอใช้? (พร้อมวิธีคำนวณง่ายๆ ใน 1 นาที)
โดย วิกรณ์ คุณศรีรักษ์สกุล นักวางแผนการเงิน CFP® — vikorn.planner
เวลาพูดถึงคำว่า "เกษียณ" หลายคนมักจะรู้สึกว่าเป็นเรื่องไกลตัว หรือบางคนอาจจะแอบถอนหายใจเพราะคิดว่าต้องใช้เงินเยอะมากจนไม่รู้จะเริ่มต้นยังไงดี
แต่เชื่อผมเถอะครับ ยิ่งเราเริ่มคิดเรื่องนี้เร็วเท่าไหร่ ภาระในวันข้างหน้าก็จะยิ่งเบาลงเท่านั้น คำถามยอดฮิตที่ผมเจอบ่อยที่สุดคือ "แล้วสรุปว่า... เราต้องมีเงินเท่าไหร่ถึงจะพอใช้ไปตลอดชีวิต?" วันนี้ vikorn.planner จะมาชวนคุณจับเข่าคุย พร้อมสอนวิธีคิดแบบง่ายๆ 5 สเต็ป เพื่อให้คุณเห็นภาพตัวเลขของตัวเองได้ชัดเจนขึ้นครับ มาลองทำไปพร้อมๆ กันเลย
📝5 สเต็ปเช็กความพร้อมก่อนเกษียณ
1. ถามตัวเองก่อนว่า "อยากใช้เงินเดือนละเท่าไหร่?"
ไม่ต้องคิดซับซ้อนครับ ให้ลองจินตนาการว่าถ้าวันนี้ไม่ต้องไปทำงานแล้ว เราจะต้องใช้เงินกินอยู่เดือนละประมาณเท่าไหร่ (อย่าลืมหักพวกค่าเดินทางไปทำงาน หรือหนี้สินที่ตอนนั้นน่าจะผ่อนหมดแล้วออกไปด้วยนะครับ)
📌 ตัวอย่าง: สมมติว่าขอใช้แบบพอดีๆ ไม่ตึงเกินไปที่ 20,000 บาท / เดือน
2. เช็กเวลา "เมื่อไหร่จะหยุด และจะอยู่ถึงอายุเท่าไหร่?"⏳
ข้อนี้สำคัญมาก เพราะมันคือตัวบอกว่าเรามีเวลาเก็บเงินอีกกี่ปี และต้องเตรียมเงินไว้ใช้ชีวิตกี่ปี
⏳ อายุปัจจุบัน: 45 ปี
🎯 อยากเกษียณตอนอายุ: 60 ปี (แปลว่ามีเวลาหาเงินอีก 15 ปี)
📅 คาดหวังอายุขัยที่: 90 ปี
📊 สรุป: เราจะมีเวลาที่ไม่มีรายได้แต่ยังมีรายจ่ายคือ 90 - 60 = 30 ปี
3. ลองคูณตัวเลขกลมๆ (แบบยังไม่รวมเงินเฟ้อ)🧮
เอาตัวเลขจากข้อ 1 และ 2 มาคูณกันตรงๆ เลยครับ จะได้รู้ว่าขั้นต่ำสุดๆ เราต้องมีเงินเท่าไหร่
💵 ค่าใช้จ่าย 20,000 บาท x 12 เดือน = 240,000 บาท ต่อปี
💰 240,000 บาท x 30 ปี = 7,200,000 บาท
4. เผื่อใจให้ "เงินเฟ้อ" และเรื่องของ "ผลตอบแทน"
เห็นตัวเลข 7.2 ล้านบาทแล้วอย่าเพิ่งตกใจนะครับ! แต่ในความเป็นจริง ตัวเลขนี้ยังใช้ไม่ได้ซะทีเดียว เพราะเราต้องเจอกับ "เงินเฟ้อ" (ข้าวของแพงขึ้นทุกปี) แปลว่าเงิน 20,000 บาทในอีก 15 ปีข้างหน้า จะซื้อของได้น้อยลง
แต่ในข่าวร้ายก็มีข่าวดีครับ เพราะเงินเก็บของเราสามารถนำไปลงทุนในสินทรัพย์เสี่ยงต่ำเพื่อสร้าง "ผลตอบแทน" ให้งอกเงยหลังเกษียณได้เหมือนกัน
💡เมื่อเราเอาปัจจัยเรื่องเงินเฟ้อ (ตีซะว่าเฉลี่ย 3% ต่อปี) และ ผลตอบแทนหลังเกษียณ (ประมาณ 4% ต่อปี) มาเข้าสูตรคำนวณทางการเงิน...
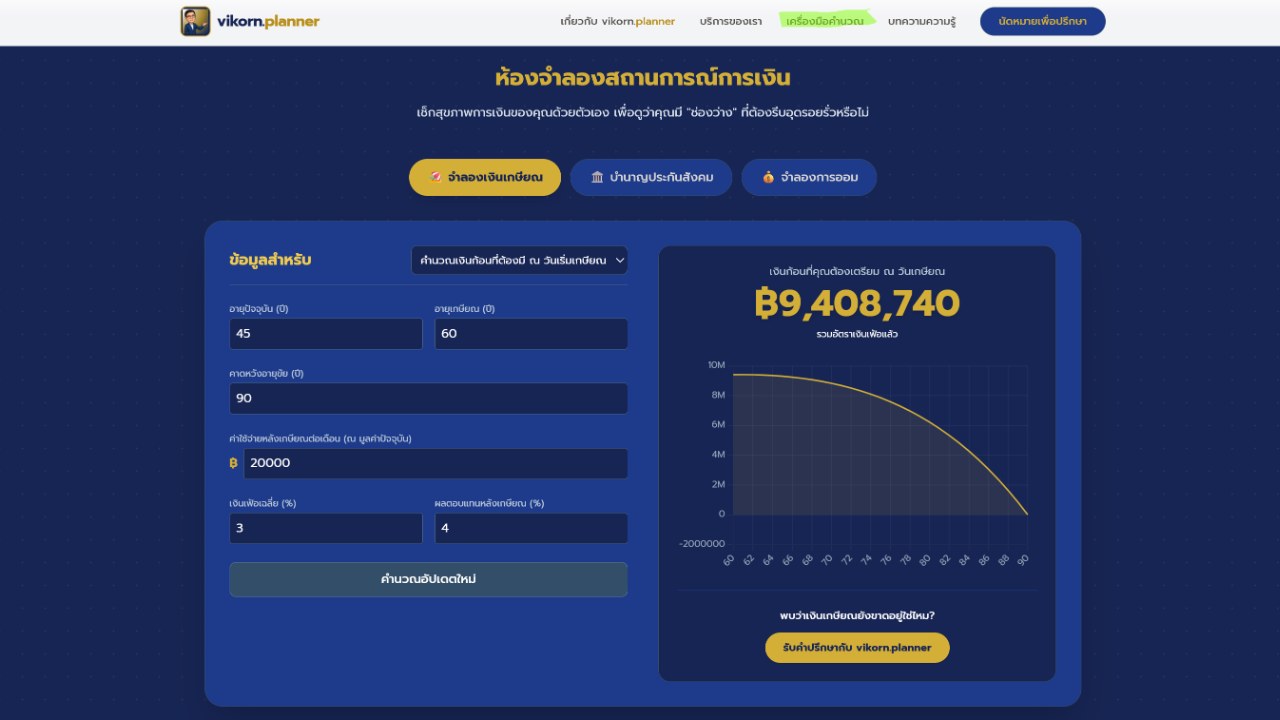
ตัวเลข 7.2 ล้านบาท จะขยับขึ้นไปเป็น 9,408,740 บาท! ทันที และนี่แหละครับคือ "เป้าหมายจริง" ณ วันเกษียณที่เราต้องไปให้ถึง
5. สำรวจกระเป๋าตัวเอง แล้วหา "ช่องโหว่"🔍
พอรู้เป้าหมายที่ 9.4 ล้านแล้ว ลองกลับมาเปิดดูพอร์ตตัวเองครับว่า ตอนนี้เรามีเสบียงตุนไว้ที่ไหนบ้าง? เช่น กองทุนสำรองเลี้ยงชีพ (Provident Fund), ประกันสังคม, กองทุนประหยัดภาษี RMF/ThaiESG หรือประกันบำนาญ
เอาเป้าหมายตั้ง ลบด้วยสิ่งที่เรามี... คุณจะเห็น "ส่วนต่าง" หรือช่องโหว่ที่คุณต้องเริ่มอุดรอยรั่วตั้งแต่วันนี้ครับ
ไม่อยากปวดหัวกับสูตรคณิตศาสตร์? เรามีตัวช่วยให้ครับ! 🛠️
พอพูดถึงการคำนวณเงินเฟ้อแบบทบต้น หลายคนอาจจะเริ่มปวดหัวและไม่อยากกดเครื่องคิดเลขเอง ผมเข้าใจดีครับว่ามันซับซ้อน
ทาง vikorn.planner เลยพัฒนา "ห้องจำลองสถานการณ์การเงิน" ขึ้นมาให้ทุกคนใช้งานได้ฟรี! บนเว็บไซต์ของเรา
แค่คุณกรอกข้อมูลอายุปัจจุบัน, อายุเกษียณ, ค่าใช้จ่ายที่อยากได้ และใส่ตัวเลขเงินเฟ้อกับผลตอบแทนลงไป (ตามภาพตัวอย่าง) ระบบจะคำนวณตัวเลขเป้าหมาย 9,408,740 บาท ออกมาให้คุณเป๊ะๆ ภายในไม่ถึง 1 นาที แถมมีกราฟสวยๆ ให้ดูด้วยว่าเงินจะหมดตอนอายุเท่าไหร่
🎯ลองเข้าไปเล่นกันดูได้ที่ vikornplanner.com นะครับ
ถ้าคำนวณออกมาแล้วพบว่าเป้าหมายมันดูท้าทายเกินไป หรือไม่รู้จะเริ่มจัดการส่วนต่างนี้ยังไงดี
ไม่ต้องกังวลครับ เรายินดีช่วยคุณออกแบบเส้นทางเกษียณให้เป็นจริงได้ตามสไตล์ของคุณเองครับ!🤝
เพื่อให้เป้าหมายเกษียณของคุณกลายเป็นจริง
⚠️ ข้อควรระวัง (Disclaimer): บทความนี้จัดทำขึ้นเพื่อให้ความรู้และข้อมูลเบื้องต้นเท่านั้น ไม่ใช่คำแนะนำด้านการลงทุน ภาษี ประกัน หรือกฎหมายเฉพาะบุคคล ผลตอบแทนในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต อัตราและเงื่อนไขต่างๆ อาจเปลี่ยนแปลงได้ ผู้อ่านควรศึกษารายละเอียดและความเสี่ยงของผลิตภัณฑ์การเงินอย่างรอบคอบ หรือปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจ