

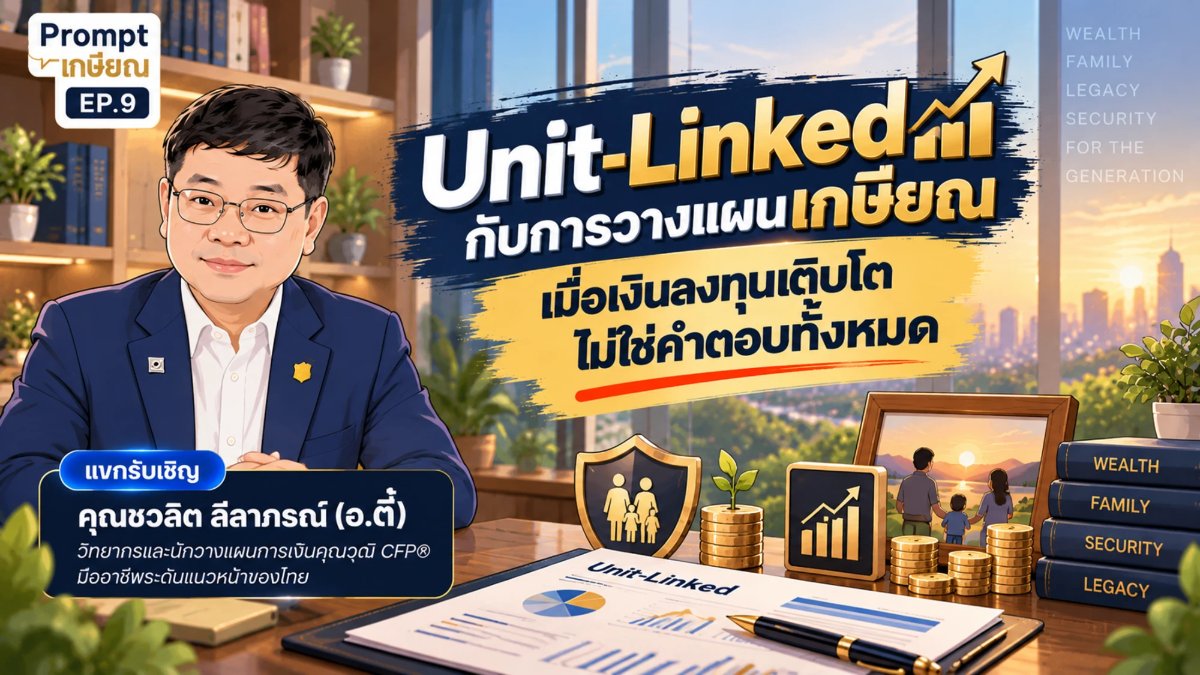
Unit-Linked กับการวางแผนเกษียณ เมื่อเงินลงทุนเติบโตไม่ใช่คำตอบทั้งหมด
โดย วิกรณ์ คุณศรีรักษ์สกุล นักวางแผนการเงิน CFP® — vikorn.planner
สรุปสั้น
Unit-Linked อาจเป็นส่วนหนึ่งของแผนการเงินระยะยาวได้ แต่ก่อนตัดสินใจควรเข้าใจโครงสร้างกรมธรรม์ ค่าใช้จ่าย และ COI ซึ่งอาจส่งผลต่อเงินลงทุนเมื่ออายุมากขึ้น
เวลาพูดถึงประกันชีวิตควบการลงทุน หรือ Unit-Linked เรามักได้ยินทั้งมุมที่บอกว่าเป็นผลิตภัณฑ์ที่ยืดหยุ่น ช่วยวางแผนการเงินระยะยาวได้ดี และอีกมุมหนึ่งที่ตั้งคำถามว่า ทำไมเงินในกรมธรรม์ลดลง ทำไมเบี้ยประกันจึงลดหย่อนภาษีได้ไม่เต็มจำนวน หรือทำไมค่าใช้จ่ายถึงเพิ่มขึ้นมากเมื่ออายุมากขึ้น
ความจริงแล้ว ปัญหาเหล่านี้อาจไม่ได้เกิดจากตัวผลิตภัณฑ์เพียงอย่างเดียว แต่เกี่ยวข้องกับวิธีที่เราเข้าใจและนำมันไปใช้ด้วย
ในรายการ Prompt เกษียณ EP.9 อ.ตี๋ คุณชวลิต ลีลาภรณ์ นักวางแผนการเงิน CFP ได้ชวนพูดคุยถึงกลไกเบื้องหลังของ Unit-Linked ตั้งแต่โครงสร้างการทำงาน ค่าธรรมเนียม ไปจนถึง COI ซึ่งเป็นเรื่องที่คนซื้อประกันประเภทนี้ควรทำความเข้าใจ โดยเฉพาะคนที่ตั้งใจถือกรมธรรม์ไปจนถึงวัยเกษียณ
ประเด็นที่น่าสนใจคือ Unit-Linked อาจเป็นเครื่องมือที่ตอบโจทย์คนคนหนึ่งได้ดี แต่ไม่ได้หมายความว่าจะเหมาะกับทุกเป้าหมาย หรือเหมาะกับทุกช่วงชีวิตของคนคนเดียวกันเสมอไป
Unit-Linked ทำงานอย่างไร ทำไมจึงต้องเข้าใจมากกว่าเรื่องผลตอบแทน
หลายคนมอง Unit-Linked เป็นประกันอีกประเภทหนึ่งที่มีการลงทุนเพิ่มเข้ามา แต่ถ้าดูโครงสร้างให้ชัด จะพบว่าผลิตภัณฑ์นี้เชื่อมการทำงานของสองส่วนเข้าด้วยกัน คือความคุ้มครองชีวิตและการลงทุนในกองทุนรวม
บริษัทประกันชีวิตรับผิดชอบเรื่องความคุ้มครองและการบริหารกรมธรรม์ ส่วนกองทุนรวมที่เลือกลงทุนก็มีบริษัทจัดการกองทุนทำหน้าที่บริหารสินทรัพย์ตามนโยบายของแต่ละกองทุน
เงินที่เราจ่ายเข้ากรมธรรม์จึงไม่ได้กลายเป็นเงินลงทุนทั้งหมด แต่ถูกจัดสรรไปตามเงื่อนไขของผลิตภัณฑ์ มีทั้งค่าใช้จ่ายด้านประกันภัยและเงินส่วนที่นำไปลงทุนในกองทุนรวม
เมื่อเข้าใจจุดนี้ เราจะเริ่มมอง Unit-Linked ได้ตรงขึ้น เพราะสิ่งที่ต้องติดตามไม่ได้มีแค่ว่ากองทุนที่เลือกให้ผลตอบแทนเท่าไร แต่ยังต้องดูด้วยว่าระหว่างทางมีค่าใช้จ่ายอะไรถูกหักออกจากกรมธรรม์บ้าง
สมมติว่าพอร์ตลงทุนทำผลตอบแทนได้ดี แต่ค่าใช้จ่ายของกรมธรรม์เพิ่มขึ้นเรื่อย ๆ ผลลัพธ์ที่เหลืออยู่ก็อาจไม่เป็นไปตามที่เราคาดไว้ได้ ในทางกลับกัน หากเข้าใจต้นทุนและเลือกโครงสร้างความคุ้มครองได้เหมาะสม ก็จะช่วยให้บริหารกรมธรรม์ได้สอดคล้องกับเป้าหมายมากขึ้น
จ่ายเบี้ยไปแสนบาท ทำไมลดหย่อนภาษีได้ไม่ถึงแสน?
เรื่องสิทธิประโยชน์ทางภาษีเป็นอีกประเด็นที่ทำให้ผู้ซื้อ Unit-Linked หลายคนสับสน เพราะบางครั้งเราได้ยินเรื่องการลดหย่อนภาษีตั้งแต่ก่อนตัดสินใจซื้อ แต่กลับไม่ได้ตรวจสอบให้ชัดว่าจำนวนเงินที่จ่ายไปส่วนไหนใช้สิทธิได้จริง
หลักการสำคัญคือ เบี้ยที่ชำระเข้ากรมธรรม์ Unit-Linked ไม่ได้หมายความว่าจะนำไปลดหย่อนภาษีได้เต็มจำนวนโดยอัตโนมัติ ต้องพิจารณาส่วนที่เข้าเงื่อนไขตามกฎหมายและจำนวนเงินที่บริษัทรับรองให้ใช้สิทธิ
ตัวอย่างเช่น หากชำระเงินเข้ากรมธรรม์ 100,000 บาท จำนวนเงินที่สามารถใช้สิทธิทางภาษีอาจน้อยกว่านั้น เพราะเงินบางส่วนเกี่ยวข้องกับการลงทุน ไม่ใช่เบี้ยประกันชีวิตที่เข้าเงื่อนไขทั้งหมด
ดังนั้น ก่อนซื้อควรถามให้ชัดตั้งแต่ต้นว่า เงินที่จ่ายในแต่ละปีแบ่งเป็นส่วนใดบ้าง และบริษัทจะรับรองสิทธิทางภาษีให้เท่าไร ไม่ควรอาศัยเพียงตัวเลขเบี้ยประกันรวมที่ปรากฏในข้อเสนอขาย
อีกเรื่องที่ต้องแยกให้ออกคือ การได้สิทธิลดหย่อนภาษีน้อยไม่ได้แปลว่ากรมธรรม์จะดีหรือไม่ดีโดยอัตโนมัติ เช่นเดียวกับการได้สิทธิมากก็ไม่ได้รับประกันว่าผลิตภัณฑ์นั้นจะเหมาะกับเรา ต้องพิจารณาความคุ้มครอง ค่าใช้จ่าย และเป้าหมายทางการเงินร่วมกันด้วย
จุดเด่นของ Unit-Linked อยู่ที่ความยืดหยุ่น แต่ความยืดหยุ่นก็ต้องใช้ให้เป็น
ลองมองชีวิตในช่วงที่ยังทำงาน มีลูกเล็ก มีภาระผ่อนบ้าน และเป็นรายได้หลักของครอบครัว ความต้องการความคุ้มครองชีวิตในช่วงนี้ย่อมต่างจากวันที่ลูกเติบโต มีทรัพย์สินสะสมมากขึ้น และกำลังจะเกษียณ
Unit-Linked มีจุดเด่นตรงที่บางผลิตภัณฑ์เปิดโอกาสให้ปรับระดับทุนประกันและเลือกทางเลือกการลงทุนได้ตามเงื่อนไขที่กำหนด จึงอาจนำมาปรับใช้ให้สอดคล้องกับภาระชีวิตที่เปลี่ยนไปได้
ในวันที่ครอบครัวยังต้องพึ่งพารายได้ของเรา การมีทุนประกันที่เพียงพออาจเป็นเรื่องสำคัญ แต่เมื่อภาระดังกล่าวลดลง ความจำเป็นในการคงทุนประกันระดับเดิมก็อาจเปลี่ยนไปเช่นกัน
อย่างไรก็ตาม การลดทุนประกันไม่ใช่เรื่องที่ควรทำโดยดูเพียงว่าต้องการลดค่าใช้จ่ายเท่าไร เพราะต้องพิจารณาด้วยว่าความคุ้มครองที่เหลืออยู่ยังเพียงพอหรือไม่ และการเปลี่ยนแปลงนั้นมีผลต่อค่าใช้จ่ายและเงื่อนไขอื่นของกรมธรรม์อย่างไร
ส่วนเรื่องค่าธรรมเนียมการลงทุน บางผลิตภัณฑ์อาจมีข้อได้เปรียบจากโครงสร้างการซื้อขายกองทุน เช่น การลดหรือยกเว้นค่าธรรมเนียมบางประเภท แต่รายละเอียดแตกต่างกันไปในแต่ละแบบ จึงควรเปรียบเทียบจากเอกสารจริงมากกว่าตัดสินจากชื่อผลิตภัณฑ์เพียงอย่างเดียว
ความยืดหยุ่นจะมีประโยชน์ก็ต่อเมื่อเรารู้ว่ากำลังปรับอะไร เพื่อให้ตอบโจทย์อะไร และมีผลตามมาอย่างไร
COI ต้นทุนที่ไม่ควรมองข้ามเมื่อกรมธรรม์มีอายุยาวขึ้น
ถ้าต้องเลือกประเด็นหนึ่งที่ควรทำความเข้าใจให้ดีก่อนถือ Unit-Linked ในระยะยาว COI เป็นเรื่องที่ไม่ควรมองข้าม
COI ย่อมาจาก Cost of Insurance หรือค่าการประกันภัย เป็นค่าใช้จ่ายสำหรับความคุ้มครองชีวิตที่หักจากมูลค่าบัญชีลงทุนตามเงื่อนไขของกรมธรรม์
โดยทั่วไป ความเสี่ยงจากการเสียชีวิตมีแนวโน้มสูงขึ้นตามอายุ ทำให้ต้นทุนความคุ้มครองอาจเพิ่มขึ้นมากในช่วงวัยสูงอายุ อัตราและวิธีคำนวณที่แท้จริงต้องดูจากตาราง COI ของกรมธรรม์แต่ละแบบ ไม่สามารถใช้ตัวเลขเดียวแทนทุกบริษัทได้
ลองนึกภาพคนที่ซื้อ Unit-Linked ตั้งแต่อายุยังน้อย ช่วงแรกค่าใช้จ่ายด้านความคุ้มครองอาจยังไม่สูงมาก ขณะที่เงินลงทุนมีเวลาเติบโต แต่เมื่อเวลาผ่านไปจนถึงวัยเกษียณ สถานการณ์อาจเปลี่ยนไป ค่า COI สูงขึ้น ส่วนผลตอบแทนการลงทุนก็ไม่ได้เป็นไปตามที่คาดหวังได้ทุกปี
หากผลตอบแทนหลังหักค่าใช้จ่ายไม่เพียงพอ มูลค่าบัญชีลงทุนก็อาจลดลงได้ แม้เจ้าของกรมธรรม์จะไม่ได้ถอนเงินออกมาใช้เลยก็ตาม และถ้าถอนเงินไปใช้จ่ายหลังเกษียณด้วย ผลกระทบก็อาจมากขึ้นอีก
นี่คือจุดที่ต้องแยกให้ออกระหว่างการมีเงินลงทุนอยู่ในกรมธรรม์ กับการมีเงินเพียงพอให้กรมธรรม์รองรับค่าใช้จ่ายไปได้ในระยะยาว ทั้งสองเรื่องเกี่ยวข้องกัน แต่ไม่ได้เป็นสิ่งเดียวกัน
สำหรับคนที่ตั้งใจถือกรมธรรม์ไปจนถึงวัยชรา จึงควรดูตาราง COI และขอให้แสดงภาพจำลองมูลค่าบัญชีในหลายสถานการณ์ ไม่ใช่พิจารณาเฉพาะตัวเลขผลตอบแทนที่คาดหวังในช่วงเริ่มต้น
ทุนประกันกับมูลค่าหน่วยลงทุน: โครงสร้างที่ต่างกันส่งผลต่อ COI อย่างไร
นอกจากอายุแล้ว โครงสร้างผลประโยชน์กรณีเสียชีวิตก็เป็นอีกเรื่องที่ส่งผลต่อการคำนวณต้นทุนความคุ้มครอง
ตัวอย่างเช่น กรมธรรม์บางแบบกำหนดให้จ่ายผลประโยชน์เป็นจำนวนที่สูงกว่าระหว่างทุนประกันกับมูลค่าบัญชีลงทุน ขณะที่บางแบบกำหนดให้จ่ายทุนประกันบวกมูลค่าบัญชีลงทุน
ความแตกต่างนี้สัมพันธ์กับจำนวนเงินความเสี่ยงสุทธิที่บริษัทประกันต้องรับผิดชอบ หรือที่เรียกว่า Net Amount at Risk (NAR)
กรณีจ่ายจำนวนที่สูงกว่าระหว่างทุนประกันกับมูลค่าบัญชีลงทุน
ในโครงสร้างลักษณะนี้ ผลประโยชน์กรณีเสียชีวิตจะพิจารณาจากจำนวนที่สูงกว่าระหว่างทุนประกันกับมูลค่าบัญชีลงทุนตามเงื่อนไขกรมธรรม์ หากมูลค่าบัญชีเพิ่มขึ้น ส่วนต่างความเสี่ยงที่บริษัทต้องรับผิดชอบอาจลดลงได้ ซึ่งอาจส่งผลต่อ COI ที่เรียกเก็บตามโครงสร้างของกรมธรรม์
กรณีจ่ายทุนประกันบวกมูลค่าบัญชีลงทุน
อีกโครงสร้างหนึ่งกำหนดผลประโยชน์กรณีเสียชีวิตเป็นทุนประกันบวกมูลค่าบัญชีลงทุน ลักษณะนี้อาจทำให้บริษัทประกันต้องรับความเสี่ยงสุทธิในระดับที่แตกต่างจากโครงสร้างแรก เมื่อถือกรมธรรม์ต่อไปจนถึงวัยสูงอายุ ค่า COI ที่เพิ่มขึ้นตามอายุอาจกลายเป็นภาระสำคัญ โดยเฉพาะเมื่อผลตอบแทนไม่เป็นไปตามสมมติฐาน หรือมีการถอนเงินออกจากบัญชีลงทุนอย่างต่อเนื่อง
อย่างไรก็ตาม ไม่ควรสรุปว่าโครงสร้างใดจะมีค่าใช้จ่ายสูงกว่ากันในทุกกรณี เพราะต้องพิจารณาทุนประกัน เงื่อนไขการคำนวณ NAR ตาราง COI และค่าใช้จ่ายอื่นของผลิตภัณฑ์แต่ละแบบประกอบกัน
ประเด็นนี้จึงไม่ใช่ว่าโครงสร้างหนึ่งดีกว่าอีกโครงสร้างหนึ่งเสมอไป แต่ต้องดูว่าระดับความคุ้มครองที่ได้รับเหมาะสมกับความต้องการหรือไม่ เมื่อรวมกับต้นทุนที่ต้องจ่ายตลอดอายุกรมธรรม์แล้ว ยังตอบโจทย์อยู่หรือเปล่า
เมื่อถึงวัยเกษียณ เป้าหมายของเงินเปลี่ยนไปแล้ว
ช่วงวัยทำงานกับช่วงเกษียณมีโจทย์ทางการเงินต่างกันอย่างชัดเจน ในช่วงสะสมเงิน เรายังมีรายได้จากการทำงานและมีเวลาให้เงินลงทุนเติบโต ความคุ้มครองชีวิตก็อาจมีความสำคัญเพราะยังมีคนข้างหลังที่ต้องดูแล Unit-Linked จึงอาจเป็นหนึ่งในทางเลือกสำหรับคนที่ต้องการทั้งความคุ้มครองและการลงทุนภายใต้กรมธรรม์เดียว
แต่เมื่อถึงวัยเกษียณ เราต้องเปลี่ยนมาคิดเรื่องการนำเงินออกมาใช้ให้เพียงพอกับชีวิตประจำวัน พร้อมรับมือกับความเสี่ยงที่เงินจะหมดก่อนเวลา
สมมติว่าหลังเกษียณเราต้องการถอนเงินออกมาใช้ทุกปี ขณะที่ค่า COI เพิ่มขึ้นตามอายุ หากมูลค่าบัญชีลดลงจากการถอนเงินและผลตอบแทนไม่เป็นไปตามคาด เงินที่เหลือสำหรับรองรับค่าใช้จ่ายในอนาคตก็จะน้อยลงตามไปด้วย
หากปล่อยให้สถานการณ์ดำเนินต่อไปโดยไม่ทบทวน กรมธรรม์อาจมีมูลค่าบัญชีไม่เพียงพอรองรับค่าใช้จ่ายตามเงื่อนไข และอาจสิ้นผลบังคับได้
เพราะฉะนั้น หากมี Unit-Linked อยู่แล้วและกำลังจะเกษียณ ไม่ควรดูเฉพาะว่าปัจจุบันมีเงินในบัญชีเท่าไร แต่ควรประเมินด้วยว่า หากถอนเงินตามแผนที่ตั้งไว้แล้ว ค่าใช้จ่ายด้านความคุ้มครองจะส่งผลต่อมูลค่าบัญชีอย่างไรในอีก 10 ปี 20 ปี หรือมากกว่านั้น
บางกรณี การปรับลดทุนประกันอาจเป็นทางเลือกที่นำมาพิจารณาได้ หากกรมธรรม์อนุญาตและความคุ้มครองที่เหลือยังเพียงพอต่อความจำเป็น แต่ก็ไม่ควรลดโดยอัตโนมัติเพียงเพราะต้องการลด COI
หากเป้าหมายหลักคือการมีรายได้หลังเกษียณ ควรพิจารณาโครงสร้างการถอนเงินและเปรียบเทียบกับเครื่องมืออื่นด้วย เช่น การจัดพอร์ตสำหรับวัยเกษียณ หรือประกันบำนาญที่กำหนดผลประโยชน์เงินงวดตามเงื่อนไขสัญญา
สิ่งที่ต้องระวังคือ อย่านำผลิตภัณฑ์ที่ออกแบบมาเพื่อวัตถุประสงค์หนึ่งไปใช้แทนเครื่องมืออีกประเภทหนึ่งโดยไม่ได้ประเมินผลกระทบให้รอบด้าน
อ่านและลองคำนวณประกอบ
ลองดูว่าต้องมีเงินเท่าไรเมื่อเกษียณด้วย เครื่องมือคำนวณเงินเกษียณ และอ่านต่อเรื่องการใช้เงินเกษียณให้เป็นกระแสเงินสด ใน มีเงินเกษียณก้อนโตแต่ไม่กล้าใช้? วิธีสร้างกระแสเงินสดตลอดชีวิต
ก่อนตัดสินใจ ลองกลับมาตรวจสอบกรมธรรม์ของตัวเอง
สำหรับคนที่มี Unit-Linked อยู่แล้ว การทบทวนกรมธรรม์เป็นระยะมีความสำคัญไม่แพ้การเลือกผลิตภัณฑ์ตั้งแต่แรก อย่างน้อยควรตรวจสอบว่าพอร์ตลงทุนเป็นอย่างไร ค่าใช้จ่ายที่ถูกหักมีอะไรบ้าง และทุนประกันยังเหมาะสมกับภาระชีวิตในปัจจุบันหรือไม่
หากกำลังจะซื้อ ควรขอเอกสารแสดงค่าใช้จ่ายและตาราง COI ตามอายุให้ชัดเจน รวมถึงภาพจำลองมูลค่าบัญชีภายใต้สมมติฐานผลตอบแทนที่แตกต่างกัน เพื่อให้เห็นว่า หากผลลัพธ์ไม่เป็นไปตามที่คาด กรมธรรม์จะได้รับผลกระทบอย่างไร
ที่สำคัญ ต้องถามตัวเองก่อนว่าเราซื้อผลิตภัณฑ์นี้เพื่ออะไร ต้องการความคุ้มครองชีวิต ต้องการลงทุนระยะยาว หรือต้องการสร้างรายได้หลังเกษียณ เพราะคำตอบที่ต่างกันอาจนำไปสู่การเลือกเครื่องมือทางการเงินที่ต่างกัน
Unit-Linked ไม่จำเป็นต้องเป็นคำตอบของทุกคน และก็ไม่ควรถูกตัดสินว่าเป็นผลิตภัณฑ์ที่ไม่ดีจากปัญหาที่เกิดขึ้นในบางกรณี สิ่งที่สำคัญกว่าคือการทำความเข้าใจว่าเรากำลังถือผลิตภัณฑ์อะไร มีต้นทุนเท่าไร และจะบริหารมันให้สอดคล้องกับเป้าหมายของตัวเองได้อย่างไร
❓ คำถามที่พบบ่อย
บทส่งท้าย
ประเด็นสำคัญจากรายการ Prompt เกษียณ EP.9 ไม่ได้อยู่ที่การบอกว่า Unit-Linked เหมาะหรือไม่เหมาะกับใครเพียงอย่างเดียว แต่อยู่ที่การทำความเข้าใจกลไกของกรมธรรม์ให้มากพอ ก่อนตัดสินใจนำมาเป็นส่วนหนึ่งของแผนการเงินระยะยาว
เพราะในวันที่ยังทำงาน เราอาจสนใจว่าเงินลงทุนจะเติบโตได้มากแค่ไหน แต่เมื่อถึงวัยเกษียณ คำถามจะเปลี่ยนเป็นเงินที่มีอยู่จะรองรับค่าใช้จ่ายและความคุ้มครองไปได้อีกนานเท่าไร
การวางแผนที่ดีจึงต้องมองให้ไกลกว่าผลตอบแทนในวันนี้ และเลือกเครื่องมือให้เหมาะกับชีวิตในวันที่เราต้องการใช้เงินนั้นจริง ๆ
บทความนี้จัดทำเพื่อให้ความรู้ด้านการวางแผนการเงิน ไม่ใช่คำแนะนำในการซื้อหรือขายผลิตภัณฑ์ใดโดยเฉพาะ เงื่อนไขความคุ้มครอง ค่าใช้จ่าย และผลประโยชน์ขึ้นอยู่กับกรมธรรม์แต่ละแบบ ควรตรวจสอบเอกสารและเงื่อนไขที่เกี่ยวข้องก่อนตัดสินใจ

วิกรณ์ คุณศรีรักษ์สกุล
นักวางแผนการเงิน CFP®
อดีตวิศวกรและผู้อำนวยการฝ่ายวางแผนโครงข่ายโทรศัพท์เคลื่อนที่ ประสบการณ์กว่า 20 ปี นำการคิดวิเคราะห์อย่างเป็นระบบมาวางแผนการเงิน เกษียณ ภาษี ลงทุน และประกัน รู้จักผู้เขียนเพิ่มเติม
อ่านต่อ
ต้องการวางแผนการเงิน?
vikorn.planner พร้อมช่วยออกแบบแผนการเงินที่ตอบโจทย์ทุกเป้าหมายชีวิตของคุณ