

วางแผนเกษียณอย่างรอบคอบ: เปรียบเทียบสิทธิ์ "เงินบำนาญชราภาพ ม.33" หรือ "การส่งต่อ ม.39" แบบไหนที่เหมาะกับคุณ?
โดย วิกรณ์ คุณศรีรักษ์สกุล นักวางแผนการเงิน CFP® — vikorn.planner
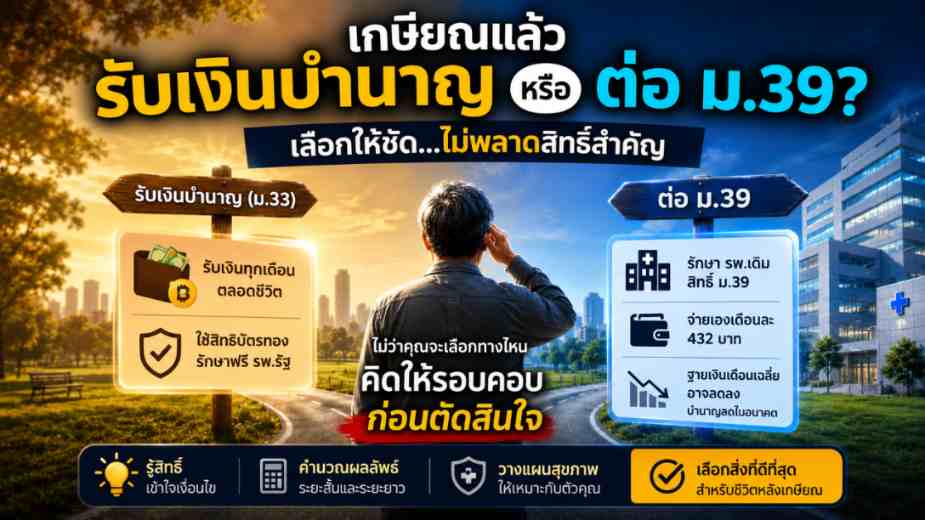
เหนื่อยมาทั้งชีวิต ส่งเงินประกันสังคมมาตรา 33 (ม.33) ทุกเดือน พอถึงวันเกษียณ หลายคนหวังว่าจะได้ใช้ชีวิตอย่างสบาย พร้อมรับผลตอบแทนจากสิทธิประโยชน์ที่สะสมมานาน
แต่มีคำถามสำคัญที่หลายคนลังเลคือ "ควรยื่นรับเงินบำนาญทันที หรือสมัครประกันสังคมมาตรา 39 (ม.39) เพื่อคงสิทธิ์รักษาพยาบาลไว้ก่อน?"
หลายคนเลือกสมัคร ม.39 เพราะกังวลว่าจะเสียสิทธิ์รักษาพยาบาลในโรงพยาบาลเดิม โดยไม่ทราบว่าการตัดสินใจดังกล่าวอาจส่งผลต่อ "ช่วงเวลาที่ได้รับเงินบำนาญ" และหากส่ง ม.39 ต่อเนื่องเป็นเวลานาน ก็อาจส่งผลต่อฐานคำนวณเงินบำนาญในอนาคตได้
เพื่อให้เห็นภาพที่ชัดเจนและช่วยให้ท่านตัดสินใจได้อย่างรอบคอบที่สุด วันนี้เราจะมาดูกรณีศึกษาเปรียบเทียบระหว่าง "พี่พร้อม" และ "พี่สุข" ซึ่งสมมติให้ทั้งสองท่านมีประวัติการทำงานและส่งเงินสมทบประกันสังคมสูงสุด (คิดจากฐาน 15,000 บาท) เป็นเวลา 20 ปีเต็มเท่ากัน แต่เลือกแนวทางหลังเกษียณที่แตกต่างกัน ดังนี้ครับ
"พี่พร้อม" ยื่นขอรับเงินบำนาญชราภาพ ม.33 ทันที
พี่พร้อมให้ความสำคัญกับ "กระแสเงินสดในมือ" เป็นอันดับแรก จึงเลือกยื่นขอรับเงินบำนาญชราภาพทันทีหลังจากออกจากงาน
การคำนวณเงินบำนาญของพี่พร้อม:
🔷สิทธิ์ที่ได้รับ: ส่งเงินสมทบมา 20 ปี (เกินเกณฑ์ขั้นต่ำ 15 ปี มา 5 ปี) จะได้อัตราส่วนบำนาญสะสมอยู่ที่ 27.5% ของฐานเงินเดือน
🔷สูตรคำนวณ: 15,000 บาท (ฐานสูงสุด) x 27.5% = 4,125 บาทต่อเดือน
🔷ผลลัพธ์: พี่พร้อมจะได้รับเงินบำนาญโอนเข้าบัญชีทุกเดือน เดือนละ 4,125 บาท ไปตลอดชีวิต และไม่ต้องจ่ายเงินสมทบประกันสังคมอีกต่อไป
🔷สิทธิ์รักษาพยาบาล: พี่พร้อมจะเปลี่ยนไปใช้สิทธิ์ "บัตรทอง" (หลักประกันสุขภาพแห่งชาติ) ในการรักษาพยาบาลฟรี ซึ่งครอบคลุมโรคทั่วไปและโรคร้ายแรงตามสถานพยาบาลของรัฐที่กำหนด
"พี่สุข" สมัครต่อ ม.39 เพื่อคงสิทธิ์การรักษาในโรงพยาบาลเดิม
พี่สุขให้ความสำคัญกับความสะดวกในการเข้าถึงบริการทางการแพทย์ และประสงค์จะรักษาพยาบาลกับแพทย์คนเดิมในโรงพยาบาลแห่งเดิมที่คุ้นเคย จึงตัดสินใจยื่นต่อมาตรา 39 ทันทีหลังเกษียณ
ข้อพิจารณาและผลกระทบต่อสิทธิ์ของพี่สุข:
🔶การชะลอรับบำนาญ: ในระหว่างที่พี่สุขยังส่งเงินสมทบ ม.39 พี่สุขจะยังไม่ได้รับเงินบำนาญชราภาพที่เคยสะสมไว้
🔶ค่าใช้จ่ายส่วนตัว: พี่สุขมีหน้าที่ต้องส่งเงินสมทบเองในฐานะผู้ประกันตน ม.39 เดือนละ 432 บาท
🔶ผลกระทบต่อฐานคำนวณเงินบำนาญ: เนื่องจากมาตรา 39 ใช้ฐานเงินเดือนในการคำนวณเพียง 4,800 บาท หากพี่สุขส่งเงินสมทบ ม.39 ต่อเนื่องเป็นเวลานานเกิน 5 ปี (60 เดือน) ฐานเงินเดือนเดิมที่เคยคิดจาก ม.33 (สูงสุด 15,000 บาท) จะถูกทดแทนด้วยฐานเงินเดือนของ ม.39 ทันที
ตัวอย่างการคำนวณกรณีของพี่สุข:
หากพี่สุขส่ง ม.39 ไปเป็นเวลา 5 ปี ทำให้อายุงานรวมเพิ่มขึ้นเป็น 25 ปี (อัตราส่วนบำนาญเพิ่มเป็น 35%) แต่เมื่อพี่สุขตัดสินใจหยุดส่งและขอรับบำนาญในภายหลัง เงินบำนาญจะถูกคำนวณจากฐานใหม่แทน
💠สูตรคำนวณ: 4,800 บาท (ฐาน ม.39) x 35% = 1,680 บาทต่อเดือน
💠ผลกระทบ: เงินบำนาญของพี่สุขจะลดลงจากตัวเลขเดิมที่ควรจะได้รับเดือนละ 4,125 บาท เหลือเพียงเดือนละ 1,680 บาท หากต้องการเปลี่ยนมารับบำนาญ
📊 ตารางเปรียบเทียบผลประโยชน์สุทธิ (ระยะเวลา 5 ปีแรกหลังเกษียณ)
| ตัวชี้วัดในระยะเวลา 5 ปี | แบบพี่พร้อม (รับบำนาญทันที + บัตรทอง) | แบบพี่สุข (ต่อ ม.39 เพื่อรักษาเอกชน) |
|---|---|---|
| เงินบำนาญที่ได้รับ | + 247,500 บาท (ได้ทุกเดือน) | 0 บาท (ไม่ได้เช็คเงินสดเลย) |
| เงินสมทบที่ต้องจ่าย | 0 บาท (ฟรี) | - 25,920 บาท (จ่ายเดือนละ 432 บ.) |
| ผลประโยชน์สุทธิใน 5 ปี | ได้เงินเข้ากระเป๋า 247,500 บาท | เงินออกจากกระเป๋า 25,920 บาท |
| บำนาญที่จะได้ในอนาคต | 4,125 บาท/เดือน คงที่ตลอดไป | ลดเหลือประมาณ 1,680 บาท/เดือน |
| สิทธิ์การรักษาพยาบาล | โรงพยาบาลรัฐบาล (สิทธิ์บัตรทอง) | โรงพยาบาลเอกชนเดิม (สิทธิ์ ม.39) |
⚠️ ข้อควรรู้ก่อนตัดสินใจ
การเลือกระหว่างรับบำนาญทันที หรือสมัคร ม.39 ไม่มีคำตอบที่ถูกสำหรับทุกคน เพราะแต่ละทางเลือกมีข้อดีแตกต่างกัน
เลือกรับบำนาญทันที
- มีรายได้ประจำหลังเกษียณ
- ไม่ต้องส่งเงินสมทบต่อ
- ใช้สิทธิบัตรทองหรือวางแผนประกันสุขภาพเพิ่มเติม
เลือก มาตรา 39
- คงสิทธิ์รักษาพยาบาลของประกันสังคม
- ต้องส่งเงินสมทบต่อ
- เงินบำนาญจะเริ่มได้รับเมื่อสิ้นสุดความเป็นผู้ประกันตน
- หากส่งต่อเนื่องเป็นเวลานาน ควรศึกษาผลต่อฐานคำนวณเงินบำนาญให้เข้าใจ
💡 แนวทางเลือกแบบผสม (Hybrid Solution):
สำหรับบางคน อาจมีอีกหนึ่งแนวทางที่น่าสนใจ คือ
1. ยื่นรับเงินบำนาญทันที
2. ใช้สิทธิบัตรทองเป็นสิทธิหลัก
3. หากสุขภาพยังแข็งแรง และสามารถทำประกันสุขภาพได้ อาจพิจารณาซื้อประกันสุขภาพแบบมีค่าเสียหายส่วนแรก (Deductible)
แนวทางนี้อาจช่วยลดค่าเบี้ยประกัน พร้อมยังมีความคุ้มครองสำหรับการเข้ารักษาในโรงพยาบาลเอกชนเมื่อเกิดเหตุจำเป็น
* ทั้งนี้ ความเหมาะสมขึ้นอยู่กับอายุ สุขภาพ งบประมาณ และเงื่อนไขการรับประกันของแต่ละบริษัท
⚠️ 🚨 หมายเหตุสำคัญ (Important Disclaimer)
บทความนี้เป็นตัวอย่างเพื่ออธิบายหลักการ โดยสมมติว่า
- มีฐานค่าจ้างถึงเพดาน 15,000 บาท (ปี 2569 ปรับเป็น 17,500 บาท)
- ส่งเงินสมทบมาตรา 33 ต่อเนื่อง
- ไม่มีการกลับเข้าเป็นผู้ประกันตนมาตรา 33 อีก
- ไม่มีการเปลี่ยนแปลงกฎหมายหรือหลักเกณฑ์ของสำนักงานประกันสังคม (เช่น โครงสร้างสูตร CARE)
ผลลัพธ์ของแต่ละบุคคลอาจแตกต่างกัน
ก่อนตัดสินใจ ควรตรวจสอบสิทธิของตนเองกับสำนักงานประกันสังคม หรือปรึกษาผู้เชี่ยวชาญด้านการวางแผนการเงิน เพื่อให้เหมาะสมกับสถานการณ์ของตนเอง
❓ คำถามที่พบบ่อย
หากคุณกำลังก้าวเข้าสู่วัยเกษียณ ต้องการวางแผนการลงทุน มองหาแผนประกันสุขภาพสอดคล้องความต้องการ
เพราะความมั่นคงที่ออกแบบได้อย่างรอบคอบ คือจุดเริ่มต้นของวัยเกษียณที่เป็นสุขอย่างแท้จริง