

Financial Handover: บทเรียนจาก Mobile Handover สู่การวางแผนการเงินที่ทำให้ชีวิตไม่สะดุด
โดย วิกรณ์ คุณศรีรักษ์สกุล นักวางแผนการเงิน CFP® — vikorn.planner
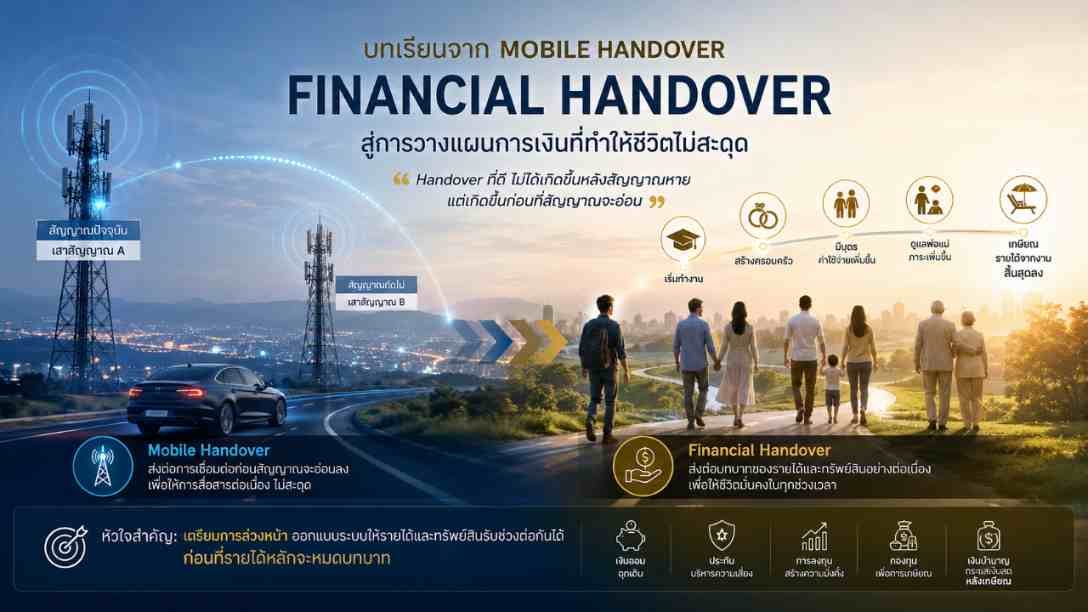
"Handover ที่ดี ไม่ได้เกิดขึ้นหลังสัญญาณหาย แต่เกิดขึ้นก่อนที่สัญญาณจะอ่อน"
นี่คือหลักการพื้นฐานของระบบโทรศัพท์เคลื่อนที่ และในหลายแง่มุม มันก็เป็นหลักคิดที่สามารถนำมาอธิบายเรื่องการวางแผนการเงินได้อย่างน่าสนใจและเห็นภาพชัดเจนที่สุด
หลายคนอาจเคยมีประสบการณ์คุยโทรศัพท์ระหว่างเดินทาง ไม่ว่าจะขับรถบนทางด่วนหรือเดินทางข้ามจังหวัด แม้โทรศัพท์ของเราจะเคลื่อนที่ผ่านเสาสัญญาณหลายสิบต้น แต่การสนทนากลับดำเนินต่อได้อย่างราบรื่นแทบไม่มีอาการกระตุกหรือสายตัด เบื้องหลังของความต่อเนื่องนั้น คือกระบวนการที่ในทางวิศวกรรมเรียกว่า "Mobile Handover"
📡 Mobile Handover คืออะไร?
Mobile Handover คือ กระบวนการส่งต่อการเชื่อมต่อของโทรศัพท์มือถือ จากเสาสัญญาณต้นหนึ่งไปยังอีกต้นหนึ่ง ก่อนที่สัญญาณเดิมจะอ่อนกำลังลง
เป้าหมายของระบบไม่ใช่การตามแก้ปัญหาหลังจากสัญญาณขาดหายไปแล้ว แต่คือการเตรียมการล่วงหน้า เพื่อให้การเปลี่ยนผ่านระหว่างเสาสัญญาณเกิดขึ้นอย่างต่อเนื่อง จนผู้ใช้งานแทบไม่รู้สึกว่ามีการเปลี่ยนแปลงเกิดขึ้นเลย
หากระบบทำงานล่าช้า รอจนสัญญาณจากเสาต้นเดิมหมดไป 100% แล้วจึงค่อยเริ่มมองหาการเชื่อมต่อใหม่ สิ่งที่จะเกิดขึ้นทันทีก็คือ 📵 สายหลุด (Call Drop)
ในทางโครงข่ายโทรศัพท์เคลื่อนที่จึงต้องมีการกำหนดเงื่อนไขและคำนวณค่าต่าง ๆ ไว้ล่วงหน้า เพื่อให้กระบวนการ Handover เกิดขึ้นในช่วงเวลาที่เหมาะสมที่สุด ไม่เร็วเกินไปจนระบบทำงานซ้ำซ้อน และไม่ช้าเกินไปจนสายหลุด หัวใจสำคัญของระบบนี้จึงไม่ใช่การแก้ปัญหาเฉพาะหน้า แต่คือ "การเตรียมพร้อมก่อนที่ปัญหาจะเกิด"
💼 ชีวิตของเราก็เต็มไปด้วย "การส่งต่อ"
หลักคิดเดียวกันนี้ สามารถนำมาอธิบายเรื่องการวางแผนการเงินส่วนบุคคลได้อย่างชัดเจน เพราะชีวิตของคนเราทุกคนล้วนเต็มไปด้วยช่วงเปลี่ยนผ่านที่สำคัญ และทุกครั้งที่ชีวิตเปลี่ยน โครงสร้างทางการเงินก็จำเป็นต้องปรับเปลี่ยนตามไปด้วย ดังนี้ครับ
| ช่วงชีวิต | สิ่งที่เปลี่ยนแปลงและภาระหน้าที่ | หน้าที่ของระบบการเงินที่ต้องมารองรับ |
|---|---|---|
| 🎓 เริ่มทำงาน | เริ่มต้นสร้างรายได้ด้วยตัวเองครั้งแรก | สร้างนิสัยการออม และจัดทำเงินสำรองฉุกเฉิน |
| 💍 สร้างครอบครัว | มีบุคคลที่ต้องดูแลร่วมกัน ความรับผิดชอบเพิ่มขึ้น | บริหารความเสี่ยงและสร้างความคุ้มครองให้ครอบครัว |
| 👶 มีบุตร | ค่าใช้จ่ายและเป้าหมายในชีวิตเปลี่ยนไปในระยะยาว | วางแผนกองทุนการศึกษาและสวัสดิการของลูก |
| 👨👩👧 ดูแลพ่อแม่ | ภาระทางการเงินและความรับผิดชอบเพิ่มขึ้น | วางแผนค่ารักษาพยาบาลและการดูแลผู้สูงอายุ |
| 👴 เกษียณอายุ | รายได้หลักจากการทำงานสิ้นสุดลงเป็นศูนย์ | เปลี่ยนไปใช้รายได้จากสินทรัพย์และกระแสเงินสดสำรอง |
เมื่อเห็นภาพโครงสร้างชีวิตแบบนี้แล้ว คำถามสำคัญที่เราต้องย้อนถามตัวเองจึงไม่ใช่แค่ "วันนี้เรามีเงินเก็บเท่าไร?" แต่คือ...
"เมื่อรายได้หลักในปัจจุบันหมดบทบาทลง มีอะไรที่พร้อมจะเข้ามารับช่วงต่อแล้วบ้าง?"
💡 Financial Handover คือหัวใจของการออกแบบระบบการเงิน
หาก Mobile Handover คือการส่งต่อการเชื่อมต่อระหว่างเสาสัญญาณ "Financial Handover" ก็คือการออกแบบให้รายได้และทรัพย์สินแต่ละประเภท สามารถส่งต่อบทบาทหน้าที่ในการดูแลชีวิตของเราได้อย่างต่อเนื่อง ก่อนที่รายได้หลักจะหมดบทบาทลง
ตัวอย่างที่เห็นได้ชัดเจนที่สุดคือ "การวางแผนเกษียณ" ในวัยทำงาน รายได้หลักของเรามักมาจากเงินเดือน (Active Income) แต่เมื่อเข้าสู่วัยเกษียณ รายได้ก้อนนี้จะหายไปอย่างถาวร สิ่งที่ควรจะถูกเตรียมพร้อมเพื่อเข้ามารับช่วงต่อแทนเสาสัญญาณต้นเดิม ได้แก่:
💰 เงินออมและเงินสำรองที่สะสมไว้
📈 พอร์ตการลงทุนที่สร้างการเติบโต
🏦 เงินบำนาญหรือประกันบำนาญ
🏠 กระแสเงินสดจากสินทรัพย์ (เช่น ค่าเช่า, เงินปันผล)
หากไม่มีการเตรียมแหล่งรายได้ใหม่เหล่านี้ไว้ล่วงหน้า การเปลี่ยนผ่านของชีวิตจากวัยทำงานไปสู่วัยเกษียณ ก็จะกลายเป็นจุดที่ทำให้วิถีชีวิตสะดุดลงทันที
🛠️ การวางแผนการเงิน คือการออกแบบระบบ ไม่ใช่แค่การเลือกเครื่องมือ
หลายคนมักจะเริ่มต้นวางแผนการเงินด้วยคำถามที่เจาะจงไปที่ตัวผลิตภัณฑ์ เช่น ควรซื้อประกันอะไรดี? ควรลงทุนกองทุนไหนดี? หรือควรซื้อหุ้นตัวไหน?
แต่ในความเป็นจริง คำถามเหล่านี้เป็นเพียงการเลือก "เครื่องมือ" ซึ่งควรจะเกิดขึ้นหลังจากที่เราได้ทำการออกแบบ "ระบบรวมทั้งหมด" เสร็จเรียบร้อยแล้ว เพราะเครื่องมือทางการเงินแต่ละชนิด ต่างมีหน้าที่เฉพาะเจาะจงและทำหน้าที่ร่วมกันในระบบ Financial Handover แตกต่างกันไปครับ
| เครื่องมือทางการเงิน | บทบาทหน้าที่ในระบบการเงิน | เป้าหมายล่วงหน้า (ส่งต่อเพื่ออะไร?) |
|---|---|---|
| เงินสำรองฉุกเฉิน | รับมือเหตุการณ์ไม่คาดคิดระยะสั้น | รองรับกรณีขาดรายได้กะทันหัน โดยไม่ต้องดึงเงินจากส่วนอื่น |
| ประกันภัย / ประกันสุขภาพ | บริหารและโอนย้ายความเสี่ยง | ปกป้องสินทรัพย์ไม่ให้สูญเสียไปกับค่ารักษาพยาบาลก้อนโต |
| พอร์ตการลงทุน | สร้างความมั่งคั่งและชนะเงินเฟ้อ | สะสมทุนทรัพย์เพื่อเป้าหมายระยะกลางและระยะยาว |
| กองทุนเพื่อการเกษียณ / บำนาญ | สร้างรายได้และกระแสเงินสดในอนาคต | เป็นเสาสัญญาณต้นใหม่ ที่จะทำหน้าที่จ่ายเงินให้เราใช้หลังหยุดทำงาน |
เป้าหมายของการวางแผนการเงินที่แท้จริง จึงไม่ใช่การวิ่งไล่ล่าหาผลิตภัณฑ์ทางการเงินที่ให้ผลตอบแทนสูงที่สุดเพียงอย่างเดียว แต่คือการทำให้ทุกเครื่องมือสามารถทำงานร่วมกันได้อย่างเหมาะสมและสอดประสานกันมากที่สุด
🎯 อย่ารอให้สัญญาณหาย แล้วค่อยเริ่มวางแผน
ในระบบโทรศัพท์เคลื่อนที่ กระบวนการ Handover จะต้องถูกตั้งค่าให้เกิดขึ้นก่อนที่สัญญาณจะอ่อนลงเสมอ ในชีวิตจริงและการบริหารเงินก็ควรเป็นเช่นเดียวกัน เราไม่ควรรอให้เกิดเงื่อนไขเหล่านี้แล้วค่อยเริ่มต้น:
❌ ไม่ควรรอให้ รายได้ลดลงหรือตกงาน แล้วค่อยเริ่มออมเงิน
❌ ไม่ควรรอให้ สุขภาพเปลี่ยนแปลงหรือเจ็บป่วย แล้วค่อยมองหาประกัน
❌ ไม่ควรรอให้ ใกล้ถึงอายุ 60 ปี แล้วค่อยมาคิดเรื่องเงินเกษียณ
เพราะเมื่อปล่อยให้เวลาล่วงเลยจนปัญหาวิ่งมาถึงตัว ตัวเลือกและเครื่องมือทางการเงินที่มีประสิทธิภาพมักจะเหลือน้อยลง หรืออาจต้องจ่ายต้นทุนที่สูงขึ้นกว่าเดิมอย่างมาก
✍️ การเงินที่มั่นคงและยั่งยืน ไม่ได้เกิดจากการมีสินทรัพย์ก้อนใหญ่ที่สุดเพียงอย่างเดียว แต่เกิดจากการ "ออกแบบระบบให้สินทรัพย์แต่ละประเภทสามารถรับช่วงต่อกันได้อย่างถูกที่และถูกเวลา"
เช่นเดียวกับระบบ Mobile Handover ที่ไม่เคยรอให้สัญญาณขาดหายก่อนจึงค่อยเปลี่ยนเสาสัญญาณ การวางแผนการเงินที่ดี ก็ควรเตรียมแหล่งรายได้และเครื่องมือทางการเงินสำรองไว้ล่วงหน้า ก่อนที่บทบาทของรายได้เดิมจะสิ้นสุดลง เพราะ...
"การส่งต่อที่ดีที่สุด คือการส่งต่อก่อนที่สิ่งเดิมจะหมดหน้าที่" และนั่นคือหัวใจสำคัญของการทำ Financial Handover เพื่อให้ทุกช่วงจังหวะของชีวิตก้าวเดินต่อไปได้อย่างมั่นคงและไม่มีวันสะดุดครับ
❓ คำถามที่พบบ่อย
⚠️ ข้อควรระวัง (Disclaimer): บทความนี้จัดทำขึ้นเพื่อให้ความรู้และข้อมูลเบื้องต้นเท่านั้น ไม่ใช่คำแนะนำด้านการลงทุน ภาษี ประกัน หรือกฎหมายเฉพาะบุคคล ผลตอบแทนในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต อัตราและเงื่อนไขต่างๆ อาจเปลี่ยนแปลงได้ ผู้อ่านควรศึกษารายละเอียดและความเสี่ยงของผลิตภัณฑ์การเงินอย่างรอบคอบ หรือปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจ
ต้องการวางแผนการเงิน?
vikorn.planner พร้อมช่วยออกแบบแผนการเงินที่ตอบโจทย์ทุกเป้าหมายชีวิตของคุณ